Si tuviera que elegir un mercado para entender qué está ocurriendo a nivel macroeconómico, probablemente elegiría el mercado de bonos.
Mientras la mayoría de inversores centra su atención en la bolsa, el mercado de deuda suele anticipar muchos de los cambios que posteriormente terminan reflejándose en otros activos financieros.
Entre todos ellos, el activo más importante es el bono estadounidense a 10 años. Su rentabilidad sirve como referencia para multitud de préstamos, hipotecas y valoraciones financieras en todo el mundo. Cuando los tipos de interés suben, aumenta el coste de financiación de familias, empresas y gobiernos. Por ello, sus movimientos tienen un impacto directo sobre la economía real y sobre los mercados financieros.
Desde los mínimos registrados durante la crisis de la COVID-19, cuando la rentabilidad del bono alcanzó el 0,333% en marzo de 2020, los tipos han protagonizado una subida histórica hasta marcar recientemente un nuevo máximo en el 5,349%.
Lo llamativo no es únicamente la magnitud de la subida.
Lo realmente relevante es que la rentabilidad del bono estadounidense a 10 años acaba de superar los máximos registrados en 2002 (5,25%) y 2007 (5,29%), una zona que ha actuado como resistencia durante más de dos décadas.
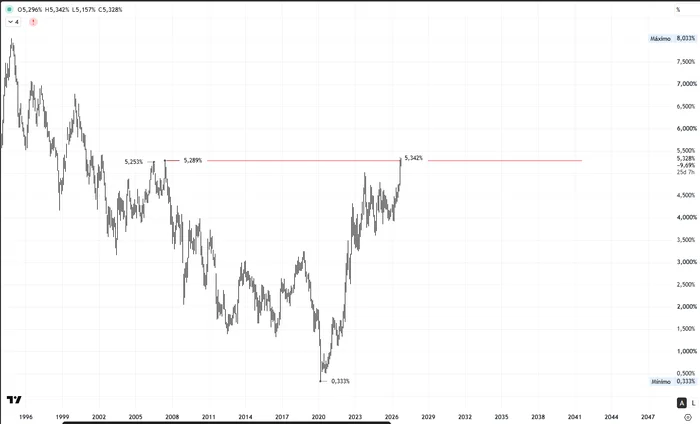
El gráfico 1 recoge el máximo disponible en el momento de elaborar el estudio. Posteriormente, la rentabilidad alcanzó el 5,349%, manteniéndose dentro de la misma zona de trabajo comprendida entre el 5,31% y el 5,35%.
La pregunta es inevitable:
¿Nos encontramos ante otro punto de inflexión importante para los tipos de interés o todavía queda recorrido al alza?
Responder a esta cuestión es especialmente importante porque una relajación significativa de las rentabilidades tendría implicaciones directas sobre el mercado de bonos, el dólar, las materias primas, las acciones de crecimiento e incluso los mercados inmobiliarios.
¿Impulso o corrección?
Antes de intentar anticipar el siguiente movimiento del bono estadounidense a 10 años, conviene responder una pregunta fundamental:
¿Qué tipo de estructura se ha desarrollado desde los mínimos de marzo de 2020?
Desde mi punto de vista, el avance desde el mínimo histórico de 0,333% cumple satisfactoriamente las condiciones necesarias para ser etiquetado como un impulso de cinco ondas.
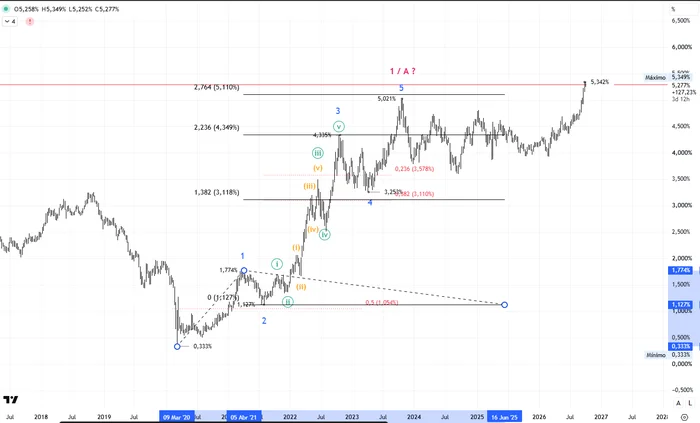
En primer lugar, la onda 2 retrocede una parte significativa de la onda 1 pero no alcanza su origen. El mínimo se registra en 1,127%, muy próximo al retroceso del 50% situado en 1,054%.
Posteriormente, la onda 3 supera claramente el final de la onda 1, desarrolla una estructura impulsiva interna y se extiende hasta 4,335%, muy cerca de la extensión 2,236 de la onda 1 situada en 4,349%.
Además, la onda iii interna también aparece extendida, reproduciendo una de las guidelines más conocidas de Elliott: las ondas extendidas suelen mostrar extensiones del mismo número tanto en el grado principal como en los grados inferiores.
La onda 4 corrige posteriormente hasta 3,253%, muy cerca del retroceso del 38,2% de la onda 3 situado en 3,110%, respetando además una de las reglas fundamentales de los impulsos: la onda 4 no solapa con la onda 1.
Finalmente, la onda 5 supera el final de la onda 3 y alcanza un máximo en 5,021%, próximo a la extensión 2,764 de la onda 1 situada en 5,110%.
Esta estructura admite dos interpretaciones de mayor grado. El avance desde 2020 podría representar una onda A dentro de una corrección mayor o una onda 1 dentro de una nueva secuencia impulsiva. A estas alturas, ambas posibilidades continúan siendo razonables.
Sin embargo, independientemente de cuál sea la interpretación correcta, el movimiento posterior debería desarrollarse mediante una estructura correctiva en tres ondas. En el caso de una onda A, la siguiente fase sería una onda B. En el caso de una onda 1, esperaríamos una onda 2.
Aunque ambas estructuras comparten una subdivisión interna en A-B-C, suelen presentar comportamientos distintos. Las ondas 2 tienden a adoptar con mayor frecuencia estructuras más directas, generalmente en forma de zigzag, mientras que las ondas B suelen desarrollar correcciones más complejas y laterales.
Quizás esta diferencia pueda ayudarnos a determinar qué escenario se ajusta mejor al comportamiento que ha desarrollado el mercado desde el máximo del 5,021%.
La corrección desde el máximo de octubre de 2023
La primera caída desde dicho máximo presenta características compatibles con una onda A impulsiva. Bajo esta interpretación, todo el movimiento posterior podría formar parte del desarrollo de una onda B de grado Menor, cuya fase final habría llevado la rentabilidad hasta los máximos recientes.
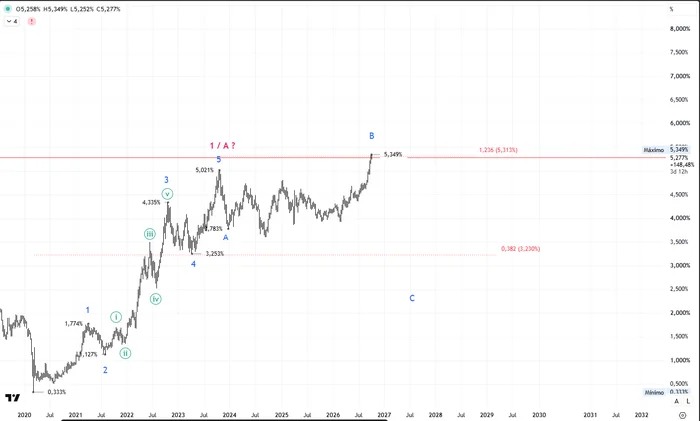
El máximo reciente del 5,349% coincide prácticamente con dos referencias independientes de gran relevancia: la extensión 1,236 de la onda A, situada en el 5,313%, y la resistencia histórica formada por los máximos de 2002 y 2007.
La confluencia de ambos factores convierte la zona comprendida entre el 5,31% y el 5,35% en un área especialmente relevante desde la perspectiva de las Ondas de Elliott.
Sin embargo, la presencia de una resistencia histórica y de una proyección de Fibonacci no basta por sí sola para confirmar que la onda B haya finalizado.
Para valorar esa posibilidad resulta necesario analizar cómo se ha desarrollado internamente la estructura correctiva desde el final de la onda A.
Si asumimos que nos encontramos ante una plana expandida, la siguiente tarea consiste en identificar correctamente las ondas A, B y C de grado Minuto que compondrían toda la onda B de grado Menor.
La primera onda A de grado Minuto parece desarrollarse como un doble zigzag, finalizando en la zona del 4,739%.
Posteriormente, la onda B de grado Minuto podría haberse desarrollado mediante un triángulo contractivo running. En esta interpretación, la onda (b) de grado Minuette supera el origen de la onda (a), una característica habitual de las variantes running, mientras que las líneas que unen las ondas A-C y B-D convergen hacia un mismo punto, respetando la geometría clásica descrita por Elliott.
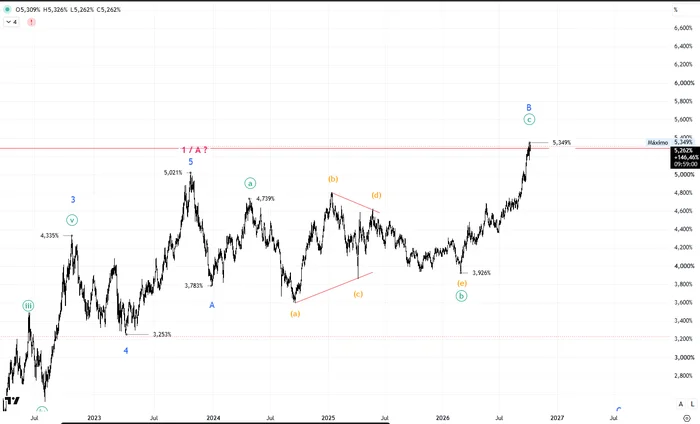
La onda (e) de grado Minuette finaliza en el 3,926%, cerca de la línea inferior del triángulo, dando paso a una reacción alcista muy contundente en dirección de la tendencia de grado superior.
Este comportamiento resulta especialmente interesante porque los triángulos suelen aparecer inmediatamente antes del movimiento final de una estructura de grado superior. Bajo esta interpretación, el escape alcista posterior podría corresponder a la onda C de grado Minuto necesaria para completar toda la onda B de grado Menor.
¿Dónde podría finalizar una eventual onda C?
Es posible que la onda C de grado Minuto, que completaría la onda B de grado Menor, todavía se extienda ligeramente por encima de los niveles actuales. Sin embargo, la zona alcanzada presenta una confluencia de factores difícil de ignorar.
Si esta interpretación es correcta, la primera señal sería el desarrollo de una estructura impulsiva bajista de cinco ondas desde el máximo reciente. Una corrección posterior en tres ondas que no recuperase ese máximo reforzaría la confirmación del cambio de tendencia de grado menor y del inicio de la onda C.
Para proyectar un posible objetivo para la onda C, considero que la estructura actual de precio encaja mejor con una onda B de grado Menor desarrollándose como una plana expandida que con una onda 2. Porque las ondas 2 suelen adoptar con mayor frecuencia la forma de zigzags relativamente profundos y directos, mientras que el movimiento observado desde el máximo del 5,021% presenta un comportamiento más complejo y lateral, típico de una onda B.
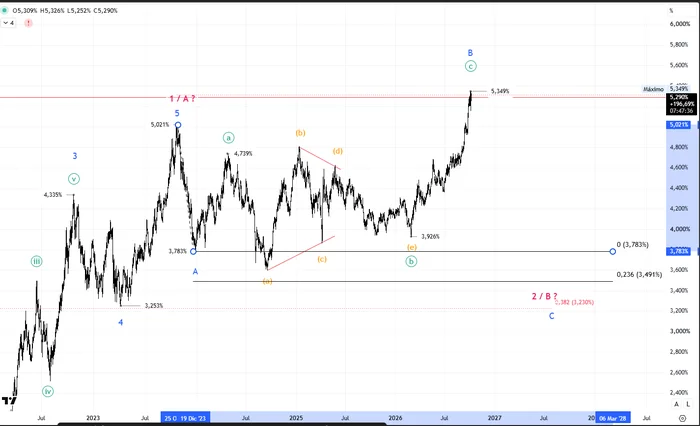
Así que, tomando como referencia toda la onda A de grado Menor, el retroceso del 38,2% proyecta un objetivo próximo al 3,23%. Resulta especialmente interesante observar que esta zona coincide prácticamente con el área ocupada por la onda 4 de grado inferior dentro del impulso alcista previo.
Aunque no se trata de una regla formal, una de las guidelines clásicas de Elliott señala que las correcciones suelen regresar al territorio de la cuarta onda de grado inferior, frecuentemente cerca de su final.
Por ello, la región comprendida entre el 3,20% y el 3,30% se convierte en una primera referencia razonable para una eventual finalización de la onda C de grado Menor.
Existe además una segunda forma de aproximar un objetivo para la onda C. En muchas planas expandidas, la onda C suele finalizar cerca del retroceso del 23,6% medido desde el final de la onda A. En este caso, dicha proyección sitúa el objetivo en torno al 3,49%, apenas 27 puntos básicos por encima del objetivo obtenido mediante el retroceso del 38,2% de toda la onda A.
La proximidad entre ambas proyecciones resulta especialmente interesante, ya que refuerza la idea de que la zona comprendida entre el 3,23% y el 3,49% podría actuar como un área objetivo razonable para la finalización de la corrección.
La cuestión ya no es si el mercado ha alcanzado una zona históricamente relevante.
La cuestión decisiva es si el próximo movimiento confirmará que el máximo reciente representa el final de la onda B y el inicio de una onda C de grado Menor.
Conclusión
La rentabilidad del bono estadounidense a 10 años se encuentra en una zona decisiva. La resistencia histórica de 2002 y 2007, la extensión 1,236 de la onda A y la posible finalización de la onda B dentro de una plana expandida en la región comprendida entre el 5,31% y el 5,35% conforman una confluencia técnica especialmente relevante.
Sin embargo, alcanzar esta zona no confirma por sí solo un giro. El escenario bajista ganaría credibilidad si desde el máximo reciente se desarrollara un impulso de cinco ondas seguido de una corrección de tres ondas. Mientras esa secuencia no aparezca, la onda B todavía podría prolongarse. Si se confirma el giro, la zona comprendida entre el 3,23% y el 3,49% constituiría el principal objetivo para una eventual onda C de grado Menor.
Por tanto, el mercado podría estar cerca de un punto de inflexión, pero será la estructura del próximo movimiento, y no únicamente la resistencia alcanzada, la que deberá confirmarlo.
Como en otros artículos, continuaré realizando seguimiento del bono estadounidense a 10 años para actualizar el conteo y comprobar si esta hipótesis sigue siendo válida a medida que el mercado revele nueva información.
Este artículo tiene carácter exclusivamente formativo y divulgativo. No constituye una recomendación de compra, venta o mantenimiento de ningún activo financiero. Cada inversor debe realizar su propio análisis y valorar los riesgos antes de tomar cualquier decisión de inversión.